Inicio / Blog / Fiscalidad digital
Gastos digitales deducibles para autónomos: documentación y cautelas
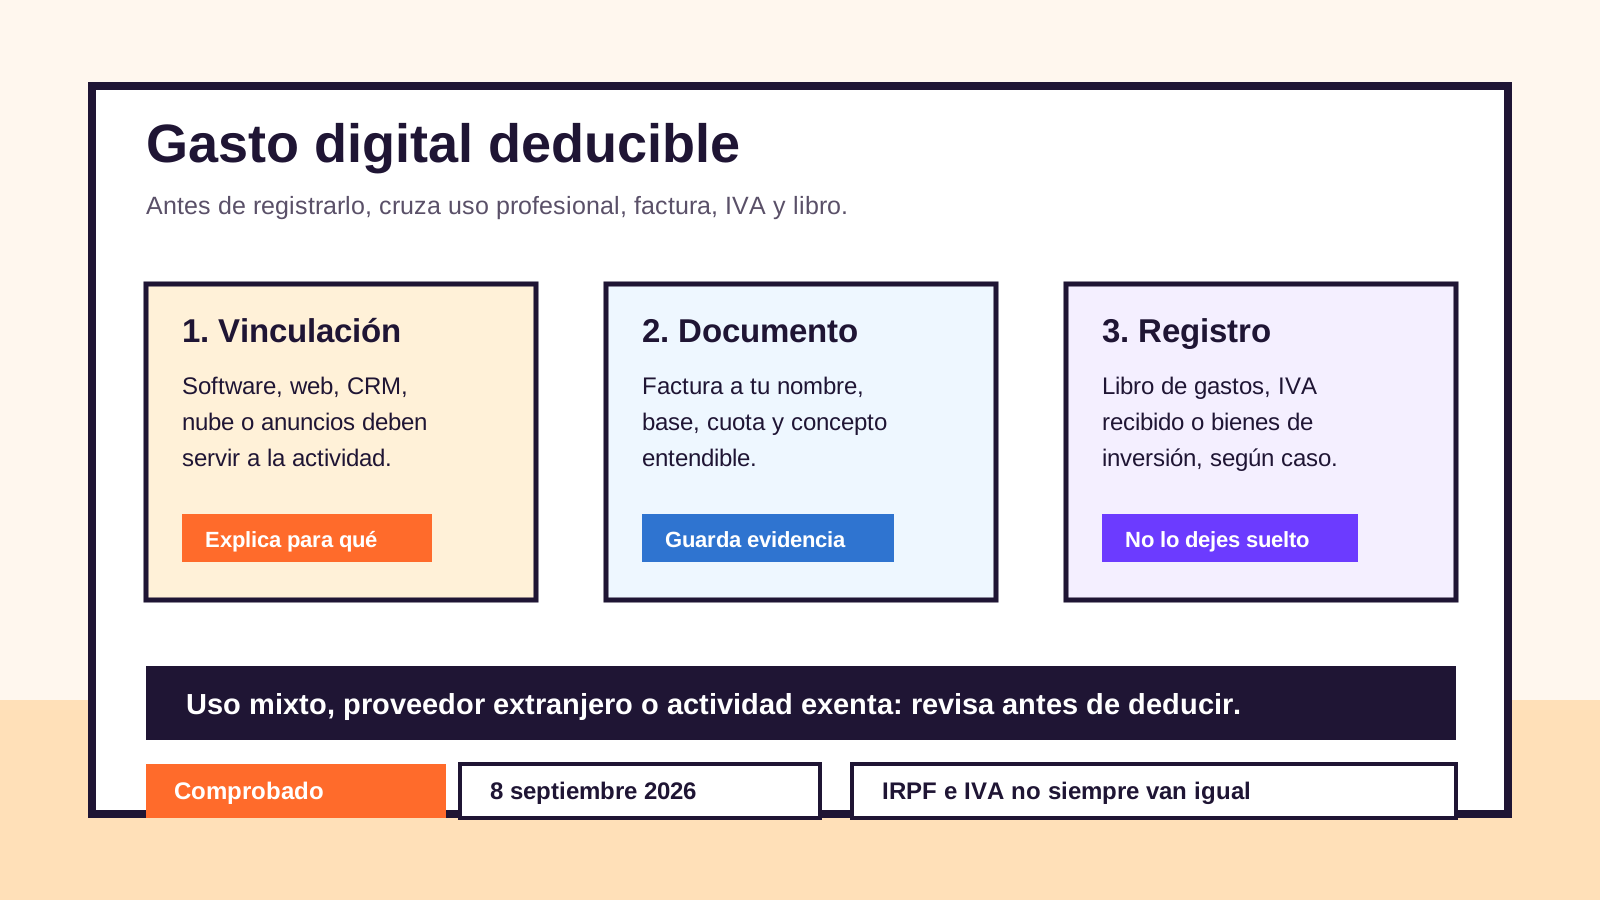
Un gasto digital no se deduce porque sea moderno, recurrente o necesario en apariencia. Se defiende cuando está vinculado a la actividad, justificado, registrado y tratado correctamente en IRPF e IVA.
Actualizado: 8 de septiembre de 2026
Respuesta rápida
Software de facturación, CRM, hosting, dominio, publicidad online, almacenamiento en la nube, ciberseguridad, mantenimiento web o equipos informáticos pueden ser gastos profesionales de un autónomo cuando sirven a la actividad. Pero esa posibilidad no equivale a deducción automática. La AEAT resume para IRPF tres requisitos prácticos: relación con la actividad, justificación suficiente y registro en los libros obligatorios.
Para el IVA la revisión es distinta. Según la guía de la AEAT sobre requisitos para deducir IVA soportado, debes ser empresario o profesional, realizar operaciones con derecho a deducción, afectar el bien o servicio a la actividad, conservar factura o documento válido y registrarlo. Si tu actividad está exenta, aplica prorrata, hay uso mixto o el proveedor es extranjero, no lo trates como un gasto simple sin revisar.
El filtro de tres preguntas
Antes de guardar una factura en la carpeta de "deducibles", responde por escrito a tres preguntas. Primera: ¿qué ingreso, cliente, proceso o servicio ayuda a generar? Segunda: ¿qué documento acredita la operación y quién la pagó? Tercera: ¿dónde queda registrada y con qué criterio? Si alguna respuesta es débil, la cautela no consiste en perder la factura; consiste en separarla, pedir corrección o comentarla con la asesoría antes del modelo trimestral o la Renta.
Este enfoque es especialmente útil para autónomos que trabajan solos. Muchas compras digitales parecen pequeñas, pero se repiten cada mes: 15 euros de una app, 25 de almacenamiento, 60 de anuncios, 120 de una licencia, 300 de mantenimiento. El problema no suele ser una factura aislada, sino acumular cargos sin concepto claro, con cuentas personales o sin explicar el uso profesional.
IRPF e IVA no son la misma decisión
Un gasto puede tener sentido en IRPF y no dar derecho pleno a deducir IVA, o exigir una proporción distinta. Por eso conviene separar la base del gasto, la cuota de IVA, el documento y el registro. La AEAT diferencia bienes corrientes y bienes de inversión al explicar qué IVA soportado puede deducirse, y exige acreditar el uso profesional cuando no sea exclusivo.
| Gasto digital | IRPF | IVA | Documento mínimo prudente |
|---|---|---|---|
| Software de facturación, CRM o gestión | Puede encajar si se usa para emitir facturas, seguir clientes, gestionar proyectos o controlar cobros. | Deducible si la cuota soportada da derecho y el servicio está afecto a la actividad. | Factura completa, contrato o recibo, justificante de pago y explicación del uso. |
| Dominio, hosting, mantenimiento web y correo profesional | Normalmente vinculado si la web capta clientes, informa servicios o permite vender. | Revisar factura y proveedor; si no hay IVA español puede requerir tratamiento específico. | Factura con NIF, periodo contratado, URL o servicio, forma de pago y renovación. |
| Publicidad digital y herramientas de marketing | Encaja cuando promociona una actividad real y no una marca personal ajena al negocio. | Puede haber inversión del sujeto pasivo si factura una plataforma extranjera. | Factura de la plataforma, campaña, cuenta publicitaria, tarjeta profesional y trazabilidad. |
| Ordenador, móvil, monitor o periféricos | Depende del uso profesional y de si es gasto corriente o bien de inversión. | La deducción del IVA exige afectación y prueba del grado de uso cuando haya uso mixto. | Factura, número de serie si procede, criterio de afectación y registro como gasto o inversión. |
| Internet, telefonía y nube | Más seguro con línea o cuenta separada para el negocio; el uso mixto necesita criterio prudente. | No basta con pagar la factura: debe acreditarse la parte profesional. | Factura, contrato, cuenta separada, agenda de uso o criterio escrito. |
Qué documentación guardar
Guardar la factura en PDF ayuda, pero no siempre basta. Si Hacienda cuestiona una operación, la factura no sustituye por sí sola la prueba de realidad y relación con la actividad. En compras digitales conviene conservar también pago, cuenta, licencia, URL, campaña, usuario, contrato o cualquier rastro que explique por qué ese servicio no era personal.
| Documento | Qué debe demostrar | Cuándo importa más |
|---|---|---|
| Factura completa | Proveedor, NIF, tus datos fiscales, fecha, concepto, base, tipo y cuota cuando proceda. | Gastos relevantes, compras online, software, publicidad, hosting y equipos. |
| Justificante de pago | Cargo bancario, tarjeta, recibo o extracto que conecte pago y factura. | Suscripciones, renovaciones automáticas y compras internacionales. |
| Prueba de uso profesional | Proyecto, cliente, web, campaña, licencia, cuenta profesional o captura administrativa. | Herramientas que también podrías usar de forma personal. |
| Libro registro correcto | Gastos, facturas recibidas, bienes de inversión o provisiones/suplidos según corresponda. | Toda factura que pretendas deducir o justificar en la actividad. |
| Criterio de afectación | Porcentaje, periodo, usuario, dispositivo o espacio de trabajo que explique el uso. | Móvil, internet, ordenador compartido, despacho en casa y nube familiar. |
Además, los profesionales en estimación directa deben llevar libros registro. La AEAT enumera ingresos, gastos, bienes de inversión y provisiones o suplidos para actividades profesionales en estimación directa. Si compras un portátil, una suscripción anual o una campaña recurrente, no lo dejes como un PDF aislado en el correo.
Gastos digitales habituales y cautelas
Una web profesional puede encajar como inversión para captar clientes, mostrar servicios y recibir contactos. Aun así, separa construcción inicial, hosting, dominio, mantenimiento, contenidos, campañas y renovaciones. Para decidir el alcance técnico, revisa también la guía de página web para autónomos; para la parte fiscal, quédate con factura, contrato, entrega y prueba de que la web pertenece al negocio.
Las herramientas de gestión suelen ser más fáciles de explicar cuando están conectadas a una tarea concreta: facturar, ordenar clientes, automatizar seguimientos, gestionar partes, crear presupuestos o controlar cobros. Si estás comparando una herramienta, la guía de CRM para autónomos puede ayudarte a documentar por qué la licencia tiene sentido en tu actividad y no es solo una agenda personal.
La publicidad digital exige otra capa. Guarda factura, cuenta publicitaria, campaña, periodo, medio de pago y relación con tus servicios. Si la plataforma factura desde fuera de España, no basta con que el recibo llegue sin IVA. Puede haber reglas de inversión del sujeto pasivo, operaciones intracomunitarias o registros específicos. La recomendación práctica es marcar esas facturas para revisión fiscal antes de cerrar el trimestre.
Uso mixto: el punto que más conviene separar
Móvil, portátil, internet, nube y suscripciones compartidas son los gastos que más se prestan a discusión. Si puedes, separa desde el principio: línea profesional, correo de trabajo, usuario propio, tarjeta vinculada a la actividad y carpetas distintas. El coste de ordenar esto suele ser menor que justificar meses de cargos mezclados.
Cuando no puedas separar, documenta un criterio prudente. No conviertas un porcentaje en costumbre sin base. Anota quién usa el recurso, para qué proyectos, qué parte es profesional y desde cuándo. En equipos duraderos, consulta si procede tratarlos como bienes de inversión. En servicios recurrentes, revisa si el uso cambia con el tiempo. Un autónomo que atiende clientes online no tiene el mismo caso que quien usa el móvil solo para avisos puntuales.
Kit Digital: ayuda, factura y renovación
Si un gasto digital nace de una solución vinculada al Kit Digital, separa cuatro capas: importe cubierto por la ayuda, impuesto indirecto, extras fuera de alcance y coste posterior. El bono no convierte una herramienta en deducible por sí mismo ni elimina la necesidad de factura y registro. Si estás revisando importes históricos o una solución concreta, cruza esta guía con importes y tramos del Kit Digital, factura electrónica para autónomos y ciberseguridad para autónomos.
También conviene no condicionar una compra fiscalmente sensible a una convocatoria no comprobada. Antes de firmar una renovación, campaña o herramienta porque alguien menciona una ayuda futura, revisa el método para comprobar convocatorias vigentes para autónomos.
Señales para consultar antes de deducir
| Señal | Acción prudente |
|---|---|
| La factura está a nombre de otra persona | Pide rectificación o no la trates como prueba fuerte de tu actividad. |
| El concepto es genérico | Solicita detalle: licencia, dominio, campaña, mantenimiento, soporte o periodo. |
| La herramienta también se usa en casa | Separa cuentas, usuarios o porcentajes antes de deducirla como profesional. |
| Proveedor extranjero sin IVA | Consulta si procede inversión del sujeto pasivo, prorrata u otra regla antes de registrar. |
| Compra anterior al alta | Revisa el alta censal y la relación con el inicio de actividad antes de incluirla. |
La Ley 35/2006 del IRPF en el BOE regula el rendimiento de actividades económicas y la estimación directa, pero la aplicación práctica depende de tu régimen, actividad, operaciones con derecho a deducción y pruebas. Esta página es una guía documental, no una liquidación personalizada.
Preguntas frecuentes
- Puedo deducir una suscripción de software como autónomo?
- Puede ser deducible si está vinculada a tu actividad, está justificada, registrada y no es un gasto personal disfrazado. Conserva factura, pago, usuario o proyecto y revisa el IVA si el proveedor no factura desde España.
- Sirve un ticket para deducir herramientas digitales?
- Para IVA, la factura o documento justificativo válido es clave. En importes relevantes o servicios recurrentes, pide factura completa con tus datos fiscales y no dependas solo de un justificante de pago.
- Puedo deducir internet o móvil si los uso también para mi vida personal?
- Es una de las zonas de más cautela. Lo más defendible es tener línea, cuenta o dispositivo profesional separado. Si hay uso mixto, documenta un criterio razonable y consúltalo antes de aplicar un porcentaje.
- El Kit Digital cambia la deducción fiscal del gasto?
- No convierte todos los costes en deducibles ni elimina el análisis fiscal. Separa ayuda, factura, IVA u otro impuesto indirecto, extras no cubiertos y renovaciones posteriores.